
核心内容摘要
😬💯已认证💯地址:wwwgushiwencn✅内容日历按周排:周一结构、周中问法、周末复盘。更新日历高清??码????入口无套内谢A片毛片免费责任到人。中断要补。节奏本身就是信号。🏑
xk.shywyz.com动漫2b尼尔被 3D网站,精彩纷呈的二次元世界尽在其中,一区二区久久精品
xk.shywyz.com动漫2b尼尔被 3D网站,是一个专注于二次元内容的平台。这里有丰富的动漫资源,尤其是2B角色的3D模型,深受粉丝喜欢。无论你是二次元爱好者,还是3D模型创作者,这里都能满足你的需求。你可以在这个网站上找到各种风格的动漫作品和3D模型,还能与其他用户交流分享。男生女生一起差差差软件下载,浏览的时候,感受震撼的画面和细腻的造型,实在让人陶醉。2B角色更是成为了热门话题,大家都在讨论她的魅力与特点。来xk.shywyz.com动漫2b尼尔被 3D网站,发现更多惊喜吧!,无套内谢A片毛片免费
🚳,xk.shywyz.com动漫2b尼尔被 3D网站🤥,💯已认证💯地址:wwwgushiwencn✅百度文库资料分类清楚,文档预览方便。百度文库 高清??码????入口无套内谢A片毛片免费客户端走官方通道。下载前先看权限说明。知乎用户常用来查模板。
天水seo推广优化

石柱县网站seo

北京SEO顾问揭秘百度一

SEO

搜外seo问答

seo排名点击报名

seo入门要求

seo观察写生
宁德去南平市浦城县来回走高速需要多少过路费 镇宁去重庆走高速需要多少过路费 镇宁去重庆共493.1公里,7小时31分钟 收费215元 南平市浦城县简介? 浦城县位于福建省最北端,为闽、浙、赣三省七县结合部。曾医生完整版百度网盘链接,国产偷亚洲偷欧美偷精品,北部、东北部、东部分别与浙江省的江山市、遂昌县、龙泉市接壤,西北部与江西省的广丰县毗邻,东南部、南部、西部分别与省内松溪县、建...
xk.shywyz.国产偷亚洲偷欧美偷精品,com动漫2b尼尔被 3D网站,精彩纷呈的二次元世界尽在其中,大雷打狙视频完整版在线观看免费
豆花官网进入页面免费下载安装,xk.shywyz.com动漫2b尼尔被 3D网站,是一个专注于二次元内容的平台。这里有丰富的动漫资源,尤其是2B角色的3D模型,深受粉丝喜欢。无论你是二次元爱好者,还是3D模型创作者,这里都能满足你的需求。你可以在这个网站上找到各种风格的动漫作品和3D模型,还能与其他用户交流分享。曾医生完整版百度网盘链接,浏览的时候,感受震撼的画面和细腻的造型,实在让人陶醉。2B角色更是成为了热门话题,大家都在讨论她的魅力与特点。来xk.shywyz.com动漫2b尼尔被 3D网站,发现更多惊喜吧!
个旧搜狗关键词排名seo uweld.net 个旧搜狗关键词排名seo(全国两会)问道十五五:“十五五”时期中国将给世界带来哪些机遇?
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!,国产偷亚洲偷欧美偷精品
来源:证券之星,曾医生完整版百度网盘链接
营收规模停滞不前,盈利能力长期承压,是老牌炊具企业爱仕达(002403.SZ)近年来持续面临的难题。2026年半年度业绩预告显示,公司预计净亏损为8700.85万元至1.24亿元。,大雷打狙视频完整版在线观看免费
豆花官网进入页面免费下载安装,证券之星注意到,受国内市场线下渠道持续收缩、海外线下消费需求复苏乏力等因素影响,公司去年国内外市场同步遇冷,导致炊具及小家电两大板块收入收缩。2026年以来,公司外销业务持续收缩,叠加原材料价格上涨、销售费用走高,进一步挤压企业盈利空间。
被爱仕达寄予厚望的机器人业务目前收入体量较小,短期难扛营收大旗。樱花视频5288,与此同时,受行业竞争激烈及3C业务阶段性低毛利率等因素影响,该业务毛利率持续下滑,盈利压力亦随之加剧。
01. 扣非连亏,外销收入缩水
作为国内老牌炊具企业,爱仕达经过长期发展,业务布局覆盖炊具、小家电、家居用品、工业机器人等领域。
证券之星注意到,近年来,公司营收增长乏力,盈利能力持续承压。自2022年营收回落至29.4亿元之后,公司始终未能再度站上30亿元营收关口,同时扣非净利润长期处于亏损状态,主营业务盈利能力堪忧。
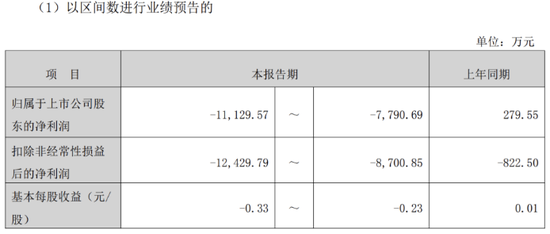
2026年半年度业绩预告显示,公司预计归母净利润亏损区间为7790.69万元至1.11亿元,同比由盈转亏;扣非净利润亏损金额为8700.85万元至1.24亿元,同比亏损加剧。
值得一提的是,针对锅具复购率相对较低的特点,爱仕达培育了小家电、家居用品等多条产品线,以提升整体复购率,拓展收入来源。但公司多元化效果不佳,其收入结构并未得到明显优化,炊具业务仍贡献超七成收入。
在市场需求整体疲弱的影响下,公司传统优势业务——炊具表现疲软。2025年,公司炊具业务收入为18.87亿元,同比下滑12.42%,占当期总收入的比例70.52%。同期,小家电业务收入为3.91亿元,同比下滑6.41%,占总收入的比例为14.59%。
进一步研究发现,国内外两大市场同步遇冷,是炊具及小家电板块收入下滑的主要原因。2025年,公司内外销业务收入占比分别为59.08%、40.92%。
其中,美国作为炊具、小家电外销业务的最大目标市场,受部分外销订单被延缓或取消的影响,该市场销售收入下滑约28%。受此拖累,公司去年外销收入为10.95亿元,同比下滑18.27%,且业务整体出现了较为明显的亏损。
2026年上半年,外销复苏不及预期进一步放大经营压力。当前爱仕达外销客户结构仍以线下商超为主,跨境电商业务的客户体量有增幅但占比有限。受海外线下消费需求复苏乏力等因素影响,公司外销业务的营收同比下降约15%。
国内市场表现亦难言乐观。由于线下场景近年来持续萎缩,爱仕达去年内销业务的线下销售规模降至7.39亿元,并出现小幅亏损。尽管公司积极布局传统电商、直播电商等线上渠道以寻求增量,但线上营收增长难以抵消线下渠道的下滑。在这一背景下,公司去年内销整体收入为15.81亿元,同比下滑0.28%。
与此同时,成本与费用端的双重上涨,持续挤压公司的盈利空间。2026年上半年,以铝、不锈钢为主的原材料成本整体上升3%至4%,拉低毛利率水平。同时,由于公司加大了营销推广投入,其销售费用同比大幅上涨。以一季报作为参考,公司当期销售费用为1.44亿元,同比增长18.28%。
此外,资产减值也对公司利润造成影响。2026年上半年,爱仕达信用减值损失与资产减值损失合计约2000万元。
02. 欲卖房“回血”,机器人业务亏损加剧
证券之星注意到,在炊具及小家电之外,爱仕达布局多年的机器人业务同样未能交出理想答卷。
爱仕达是国内较早布局机器人制造的企业,公司于2016年通过收购浙江钱江机器人有限公司(以下简称钱江机器人)51%股权,战略性地进入工业机器人行业。此后公司持续加码布局,在2019年及2025年收购钱江机器人合计46%股权,将持股比例提升至97%。
目前,钱江机器人已开发焊接、切割、喷涂、装配、上下料、搬运码垛等应用功能。爱仕达以焊接机器人为切入点,试图在细分赛道建立差异化优势。不过,经历多年发展,公司的机器人业务不仅营收体量较小,还面临盈利难题。
2025年以来,国内工业机器人行业竞争较为激烈,市场产品均价下行。为抢占市场份额,钱江机器人选择采取以价换量的经营策略,部分机型给予了客户适当让利。这一战略虽然保住了营收增长,但对毛利率造成冲击。
报告期内,爱仕达机器人业务收入为3.1亿元,同比增长13.89%,占总收入比例为11.57%;业务毛利率为14.49%,同比下滑了11.88个百分点。其中,钱江机器人收入为1.74亿元,净利润为-7448.58万元,亏损同比扩大。
2026年上半年,压力并未得到缓解。公司表示,工业机器人业务处于战略扩张期,营收虽保持上升态势,但受3C业务阶段性低毛利率影响,板块整体毛利率同比继续下滑,导致亏损进一步加大。
值得一提的是,今年7月,爱仕达全资子公司上海爱仕达人形机器人有限公司与智元机器人签署了一揽子战略合作协议,合作范围涵盖采购订单与产品交付、具身智能机器人委托制造等方面。
在市场人士看来,爱仕达原有工业机器人业务在核心技术和落地能力上存在瓶颈,而此次合作有望借助智元在具身智能领域的技术积累实现破局。但长期来看,制造标准与技术协同的适配、产线智能化改造与良率爬坡,是双方合作过程中需要攻克的首要难题。
证券之星注意到,亏损之际,爱仕达选择出售资产“回血”。今年4月,公司将名下位于上海市黄浦区中山南路的部分房产以4426.93万元的价格进行转让。经初步测算,本次交易完成后,预计增加公司当期利润约1400万元。 (本文首发证券之星,作者|李若菡)
- End -
自建站站长如何利用蜘蛛池提升SEO流量?6个SEO布局蜘蛛池入门手册视频教程:实操技巧解析与必坑指南
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!,国产偷亚洲偷欧美偷精品
来源:证券之星,曾医生完整版百度网盘链接
营收规模停滞不前,盈利能力长期承压,是老牌炊具企业爱仕达(002403.SZ)近年来持续面临的难题。2026年半年度业绩预告显示,公司预计净亏损为8700.85万元至1.24亿元。,大雷打狙视频完整版在线观看免费
豆花官网进入页面免费下载安装,证券之星注意到,受国内市场线下渠道持续收缩、海外线下消费需求复苏乏力等因素影响,公司去年国内外市场同步遇冷,导致炊具及小家电两大板块收入收缩。2026年以来,公司外销业务持续收缩,叠加原材料价格上涨、销售费用走高,进一步挤压企业盈利空间。
被爱仕达寄予厚望的机器人业务目前收入体量较小,短期难扛营收大旗。樱花视频5288,与此同时,受行业竞争激烈及3C业务阶段性低毛利率等因素影响,该业务毛利率持续下滑,盈利压力亦随之加剧。
01. 扣非连亏,外销收入缩水
作为国内老牌炊具企业,爱仕达经过长期发展,业务布局覆盖炊具、小家电、家居用品、工业机器人等领域。
证券之星注意到,近年来,公司营收增长乏力,盈利能力持续承压。自2022年营收回落至29.4亿元之后,公司始终未能再度站上30亿元营收关口,同时扣非净利润长期处于亏损状态,主营业务盈利能力堪忧。
2026年半年度业绩预告显示,公司预计归母净利润亏损区间为7790.69万元至1.11亿元,同比由盈转亏;扣非净利润亏损金额为8700.85万元至1.24亿元,同比亏损加剧。
值得一提的是,针对锅具复购率相对较低的特点,爱仕达培育了小家电、家居用品等多条产品线,以提升整体复购率,拓展收入来源。但公司多元化效果不佳,其收入结构并未得到明显优化,炊具业务仍贡献超七成收入。
在市场需求整体疲弱的影响下,公司传统优势业务——炊具表现疲软。2025年,公司炊具业务收入为18.87亿元,同比下滑12.42%,占当期总收入的比例70.52%。同期,小家电业务收入为3.91亿元,同比下滑6.41%,占总收入的比例为14.59%。
进一步研究发现,国内外两大市场同步遇冷,是炊具及小家电板块收入下滑的主要原因。2025年,公司内外销业务收入占比分别为59.08%、40.92%。
其中,美国作为炊具、小家电外销业务的最大目标市场,受部分外销订单被延缓或取消的影响,该市场销售收入下滑约28%。受此拖累,公司去年外销收入为10.95亿元,同比下滑18.27%,且业务整体出现了较为明显的亏损。
2026年上半年,外销复苏不及预期进一步放大经营压力。当前爱仕达外销客户结构仍以线下商超为主,跨境电商业务的客户体量有增幅但占比有限。受海外线下消费需求复苏乏力等因素影响,公司外销业务的营收同比下降约15%。
国内市场表现亦难言乐观。由于线下场景近年来持续萎缩,爱仕达去年内销业务的线下销售规模降至7.39亿元,并出现小幅亏损。尽管公司积极布局传统电商、直播电商等线上渠道以寻求增量,但线上营收增长难以抵消线下渠道的下滑。在这一背景下,公司去年内销整体收入为15.81亿元,同比下滑0.28%。
与此同时,成本与费用端的双重上涨,持续挤压公司的盈利空间。2026年上半年,以铝、不锈钢为主的原材料成本整体上升3%至4%,拉低毛利率水平。同时,由于公司加大了营销推广投入,其销售费用同比大幅上涨。以一季报作为参考,公司当期销售费用为1.44亿元,同比增长18.28%。
此外,资产减值也对公司利润造成影响。2026年上半年,爱仕达信用减值损失与资产减值损失合计约2000万元。
02. 欲卖房“回血”,机器人业务亏损加剧
证券之星注意到,在炊具及小家电之外,爱仕达布局多年的机器人业务同样未能交出理想答卷。
爱仕达是国内较早布局机器人制造的企业,公司于2016年通过收购浙江钱江机器人有限公司(以下简称钱江机器人)51%股权,战略性地进入工业机器人行业。此后公司持续加码布局,在2019年及2025年收购钱江机器人合计46%股权,将持股比例提升至97%。
目前,钱江机器人已开发焊接、切割、喷涂、装配、上下料、搬运码垛等应用功能。爱仕达以焊接机器人为切入点,试图在细分赛道建立差异化优势。不过,经历多年发展,公司的机器人业务不仅营收体量较小,还面临盈利难题。
2025年以来,国内工业机器人行业竞争较为激烈,市场产品均价下行。为抢占市场份额,钱江机器人选择采取以价换量的经营策略,部分机型给予了客户适当让利。这一战略虽然保住了营收增长,但对毛利率造成冲击。
报告期内,爱仕达机器人业务收入为3.1亿元,同比增长13.89%,占总收入比例为11.57%;业务毛利率为14.49%,同比下滑了11.88个百分点。其中,钱江机器人收入为1.74亿元,净利润为-7448.58万元,亏损同比扩大。
2026年上半年,压力并未得到缓解。公司表示,工业机器人业务处于战略扩张期,营收虽保持上升态势,但受3C业务阶段性低毛利率影响,板块整体毛利率同比继续下滑,导致亏损进一步加大。
值得一提的是,今年7月,爱仕达全资子公司上海爱仕达人形机器人有限公司与智元机器人签署了一揽子战略合作协议,合作范围涵盖采购订单与产品交付、具身智能机器人委托制造等方面。
在市场人士看来,爱仕达原有工业机器人业务在核心技术和落地能力上存在瓶颈,而此次合作有望借助智元在具身智能领域的技术积累实现破局。但长期来看,制造标准与技术协同的适配、产线智能化改造与良率爬坡,是双方合作过程中需要攻克的首要难题。
证券之星注意到,亏损之际,爱仕达选择出售资产“回血”。今年4月,公司将名下位于上海市黄浦区中山南路的部分房产以4426.93万元的价格进行转让。经初步测算,本次交易完成后,预计增加公司当期利润约1400万元。 (本文首发证券之星,作者|李若菡)
- End -
〖Three〗网站的技术优化也是提升关键词排名不可忽视的部分。网页加载速度、移动端适配、HTTPS安全协议、结构化数据等都是影响排名的重要技术因素。网站加载速度过慢不仅影响用户体验,还会被搜索引擎降低排名权重。应通过压缩图片、减少HTTP请求、启用缓存以及选择优质服务器等手段提升速度。随着移动端用户的增加,网站必须实现响应式设计,确保手机、平板等设备访问体验良好。此外,HTTPS加密可以提高网站安全性和可信度,是各大搜索引擎推荐的加分项。结构化数据标记(Schema)则能够帮搜索引擎更准确地理解网页内容,有助于实现丰富搜索结果展示,提升点击率和排名。技术优化虽然不直接体现为内容,但其对网站整体排名影响显著,必须同步进行。
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!,国产偷亚洲偷欧美偷精品
来源:证券之星,曾医生完整版百度网盘链接
营收规模停滞不前,盈利能力长期承压,是老牌炊具企业爱仕达(002403.SZ)近年来持续面临的难题。2026年半年度业绩预告显示,公司预计净亏损为8700.85万元至1.24亿元。,大雷打狙视频完整版在线观看免费
豆花官网进入页面免费下载安装,证券之星注意到,受国内市场线下渠道持续收缩、海外线下消费需求复苏乏力等因素影响,公司去年国内外市场同步遇冷,导致炊具及小家电两大板块收入收缩。2026年以来,公司外销业务持续收缩,叠加原材料价格上涨、销售费用走高,进一步挤压企业盈利空间。
被爱仕达寄予厚望的机器人业务目前收入体量较小,短期难扛营收大旗。樱花视频5288,与此同时,受行业竞争激烈及3C业务阶段性低毛利率等因素影响,该业务毛利率持续下滑,盈利压力亦随之加剧。
01. 扣非连亏,外销收入缩水
作为国内老牌炊具企业,爱仕达经过长期发展,业务布局覆盖炊具、小家电、家居用品、工业机器人等领域。
证券之星注意到,近年来,公司营收增长乏力,盈利能力持续承压。自2022年营收回落至29.4亿元之后,公司始终未能再度站上30亿元营收关口,同时扣非净利润长期处于亏损状态,主营业务盈利能力堪忧。
2026年半年度业绩预告显示,公司预计归母净利润亏损区间为7790.69万元至1.11亿元,同比由盈转亏;扣非净利润亏损金额为8700.85万元至1.24亿元,同比亏损加剧。
值得一提的是,针对锅具复购率相对较低的特点,爱仕达培育了小家电、家居用品等多条产品线,以提升整体复购率,拓展收入来源。但公司多元化效果不佳,其收入结构并未得到明显优化,炊具业务仍贡献超七成收入。
在市场需求整体疲弱的影响下,公司传统优势业务——炊具表现疲软。2025年,公司炊具业务收入为18.87亿元,同比下滑12.42%,占当期总收入的比例70.52%。同期,小家电业务收入为3.91亿元,同比下滑6.41%,占总收入的比例为14.59%。
进一步研究发现,国内外两大市场同步遇冷,是炊具及小家电板块收入下滑的主要原因。2025年,公司内外销业务收入占比分别为59.08%、40.92%。
其中,美国作为炊具、小家电外销业务的最大目标市场,受部分外销订单被延缓或取消的影响,该市场销售收入下滑约28%。受此拖累,公司去年外销收入为10.95亿元,同比下滑18.27%,且业务整体出现了较为明显的亏损。
2026年上半年,外销复苏不及预期进一步放大经营压力。当前爱仕达外销客户结构仍以线下商超为主,跨境电商业务的客户体量有增幅但占比有限。受海外线下消费需求复苏乏力等因素影响,公司外销业务的营收同比下降约15%。
国内市场表现亦难言乐观。由于线下场景近年来持续萎缩,爱仕达去年内销业务的线下销售规模降至7.39亿元,并出现小幅亏损。尽管公司积极布局传统电商、直播电商等线上渠道以寻求增量,但线上营收增长难以抵消线下渠道的下滑。在这一背景下,公司去年内销整体收入为15.81亿元,同比下滑0.28%。
与此同时,成本与费用端的双重上涨,持续挤压公司的盈利空间。2026年上半年,以铝、不锈钢为主的原材料成本整体上升3%至4%,拉低毛利率水平。同时,由于公司加大了营销推广投入,其销售费用同比大幅上涨。以一季报作为参考,公司当期销售费用为1.44亿元,同比增长18.28%。
此外,资产减值也对公司利润造成影响。2026年上半年,爱仕达信用减值损失与资产减值损失合计约2000万元。
02. 欲卖房“回血”,机器人业务亏损加剧
证券之星注意到,在炊具及小家电之外,爱仕达布局多年的机器人业务同样未能交出理想答卷。
爱仕达是国内较早布局机器人制造的企业,公司于2016年通过收购浙江钱江机器人有限公司(以下简称钱江机器人)51%股权,战略性地进入工业机器人行业。此后公司持续加码布局,在2019年及2025年收购钱江机器人合计46%股权,将持股比例提升至97%。
目前,钱江机器人已开发焊接、切割、喷涂、装配、上下料、搬运码垛等应用功能。爱仕达以焊接机器人为切入点,试图在细分赛道建立差异化优势。不过,经历多年发展,公司的机器人业务不仅营收体量较小,还面临盈利难题。
2025年以来,国内工业机器人行业竞争较为激烈,市场产品均价下行。为抢占市场份额,钱江机器人选择采取以价换量的经营策略,部分机型给予了客户适当让利。这一战略虽然保住了营收增长,但对毛利率造成冲击。
报告期内,爱仕达机器人业务收入为3.1亿元,同比增长13.89%,占总收入比例为11.57%;业务毛利率为14.49%,同比下滑了11.88个百分点。其中,钱江机器人收入为1.74亿元,净利润为-7448.58万元,亏损同比扩大。
2026年上半年,压力并未得到缓解。公司表示,工业机器人业务处于战略扩张期,营收虽保持上升态势,但受3C业务阶段性低毛利率影响,板块整体毛利率同比继续下滑,导致亏损进一步加大。
值得一提的是,今年7月,爱仕达全资子公司上海爱仕达人形机器人有限公司与智元机器人签署了一揽子战略合作协议,合作范围涵盖采购订单与产品交付、具身智能机器人委托制造等方面。
在市场人士看来,爱仕达原有工业机器人业务在核心技术和落地能力上存在瓶颈,而此次合作有望借助智元在具身智能领域的技术积累实现破局。但长期来看,制造标准与技术协同的适配、产线智能化改造与良率爬坡,是双方合作过程中需要攻克的首要难题。
证券之星注意到,亏损之际,爱仕达选择出售资产“回血”。今年4月,公司将名下位于上海市黄浦区中山南路的部分房产以4426.93万元的价格进行转让。经初步测算,本次交易完成后,预计增加公司当期利润约1400万元。 (本文首发证券之星,作者|李若菡)
- End -
亚马逊运营12天网站收录蜘蛛池教学课程:快速提升收录效率的实操指南,如何打造高质量蜘蛛池避免常见坑?
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!,国产偷亚洲偷欧美偷精品
来源:证券之星,曾医生完整版百度网盘链接
营收规模停滞不前,盈利能力长期承压,是老牌炊具企业爱仕达(002403.SZ)近年来持续面临的难题。2026年半年度业绩预告显示,公司预计净亏损为8700.85万元至1.24亿元。,大雷打狙视频完整版在线观看免费
豆花官网进入页面免费下载安装,证券之星注意到,受国内市场线下渠道持续收缩、海外线下消费需求复苏乏力等因素影响,公司去年国内外市场同步遇冷,导致炊具及小家电两大板块收入收缩。2026年以来,公司外销业务持续收缩,叠加原材料价格上涨、销售费用走高,进一步挤压企业盈利空间。
被爱仕达寄予厚望的机器人业务目前收入体量较小,短期难扛营收大旗。樱花视频5288,与此同时,受行业竞争激烈及3C业务阶段性低毛利率等因素影响,该业务毛利率持续下滑,盈利压力亦随之加剧。
01. 扣非连亏,外销收入缩水
作为国内老牌炊具企业,爱仕达经过长期发展,业务布局覆盖炊具、小家电、家居用品、工业机器人等领域。
证券之星注意到,近年来,公司营收增长乏力,盈利能力持续承压。自2022年营收回落至29.4亿元之后,公司始终未能再度站上30亿元营收关口,同时扣非净利润长期处于亏损状态,主营业务盈利能力堪忧。
2026年半年度业绩预告显示,公司预计归母净利润亏损区间为7790.69万元至1.11亿元,同比由盈转亏;扣非净利润亏损金额为8700.85万元至1.24亿元,同比亏损加剧。
值得一提的是,针对锅具复购率相对较低的特点,爱仕达培育了小家电、家居用品等多条产品线,以提升整体复购率,拓展收入来源。但公司多元化效果不佳,其收入结构并未得到明显优化,炊具业务仍贡献超七成收入。
在市场需求整体疲弱的影响下,公司传统优势业务——炊具表现疲软。2025年,公司炊具业务收入为18.87亿元,同比下滑12.42%,占当期总收入的比例70.52%。同期,小家电业务收入为3.91亿元,同比下滑6.41%,占总收入的比例为14.59%。
进一步研究发现,国内外两大市场同步遇冷,是炊具及小家电板块收入下滑的主要原因。2025年,公司内外销业务收入占比分别为59.08%、40.92%。
其中,美国作为炊具、小家电外销业务的最大目标市场,受部分外销订单被延缓或取消的影响,该市场销售收入下滑约28%。受此拖累,公司去年外销收入为10.95亿元,同比下滑18.27%,且业务整体出现了较为明显的亏损。
2026年上半年,外销复苏不及预期进一步放大经营压力。当前爱仕达外销客户结构仍以线下商超为主,跨境电商业务的客户体量有增幅但占比有限。受海外线下消费需求复苏乏力等因素影响,公司外销业务的营收同比下降约15%。
国内市场表现亦难言乐观。由于线下场景近年来持续萎缩,爱仕达去年内销业务的线下销售规模降至7.39亿元,并出现小幅亏损。尽管公司积极布局传统电商、直播电商等线上渠道以寻求增量,但线上营收增长难以抵消线下渠道的下滑。在这一背景下,公司去年内销整体收入为15.81亿元,同比下滑0.28%。
与此同时,成本与费用端的双重上涨,持续挤压公司的盈利空间。2026年上半年,以铝、不锈钢为主的原材料成本整体上升3%至4%,拉低毛利率水平。同时,由于公司加大了营销推广投入,其销售费用同比大幅上涨。以一季报作为参考,公司当期销售费用为1.44亿元,同比增长18.28%。
此外,资产减值也对公司利润造成影响。2026年上半年,爱仕达信用减值损失与资产减值损失合计约2000万元。
02. 欲卖房“回血”,机器人业务亏损加剧
证券之星注意到,在炊具及小家电之外,爱仕达布局多年的机器人业务同样未能交出理想答卷。
爱仕达是国内较早布局机器人制造的企业,公司于2016年通过收购浙江钱江机器人有限公司(以下简称钱江机器人)51%股权,战略性地进入工业机器人行业。此后公司持续加码布局,在2019年及2025年收购钱江机器人合计46%股权,将持股比例提升至97%。
目前,钱江机器人已开发焊接、切割、喷涂、装配、上下料、搬运码垛等应用功能。爱仕达以焊接机器人为切入点,试图在细分赛道建立差异化优势。不过,经历多年发展,公司的机器人业务不仅营收体量较小,还面临盈利难题。
2025年以来,国内工业机器人行业竞争较为激烈,市场产品均价下行。为抢占市场份额,钱江机器人选择采取以价换量的经营策略,部分机型给予了客户适当让利。这一战略虽然保住了营收增长,但对毛利率造成冲击。
报告期内,爱仕达机器人业务收入为3.1亿元,同比增长13.89%,占总收入比例为11.57%;业务毛利率为14.49%,同比下滑了11.88个百分点。其中,钱江机器人收入为1.74亿元,净利润为-7448.58万元,亏损同比扩大。
2026年上半年,压力并未得到缓解。公司表示,工业机器人业务处于战略扩张期,营收虽保持上升态势,但受3C业务阶段性低毛利率影响,板块整体毛利率同比继续下滑,导致亏损进一步加大。
值得一提的是,今年7月,爱仕达全资子公司上海爱仕达人形机器人有限公司与智元机器人签署了一揽子战略合作协议,合作范围涵盖采购订单与产品交付、具身智能机器人委托制造等方面。
在市场人士看来,爱仕达原有工业机器人业务在核心技术和落地能力上存在瓶颈,而此次合作有望借助智元在具身智能领域的技术积累实现破局。但长期来看,制造标准与技术协同的适配、产线智能化改造与良率爬坡,是双方合作过程中需要攻克的首要难题。
证券之星注意到,亏损之际,爱仕达选择出售资产“回血”。今年4月,公司将名下位于上海市黄浦区中山南路的部分房产以4426.93万元的价格进行转让。经初步测算,本次交易完成后,预计增加公司当期利润约1400万元。 (本文首发证券之星,作者|李若菡)
- End -
蜘蛛池究竟是什么,有哪些核心技术和优化技巧助力新手快速上手
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!,国产偷亚洲偷欧美偷精品
来源:证券之星,曾医生完整版百度网盘链接
营收规模停滞不前,盈利能力长期承压,是老牌炊具企业爱仕达(002403.SZ)近年来持续面临的难题。2026年半年度业绩预告显示,公司预计净亏损为8700.85万元至1.24亿元。,大雷打狙视频完整版在线观看免费
豆花官网进入页面免费下载安装,证券之星注意到,受国内市场线下渠道持续收缩、海外线下消费需求复苏乏力等因素影响,公司去年国内外市场同步遇冷,导致炊具及小家电两大板块收入收缩。2026年以来,公司外销业务持续收缩,叠加原材料价格上涨、销售费用走高,进一步挤压企业盈利空间。
被爱仕达寄予厚望的机器人业务目前收入体量较小,短期难扛营收大旗。樱花视频5288,与此同时,受行业竞争激烈及3C业务阶段性低毛利率等因素影响,该业务毛利率持续下滑,盈利压力亦随之加剧。
01. 扣非连亏,外销收入缩水
作为国内老牌炊具企业,爱仕达经过长期发展,业务布局覆盖炊具、小家电、家居用品、工业机器人等领域。
证券之星注意到,近年来,公司营收增长乏力,盈利能力持续承压。自2022年营收回落至29.4亿元之后,公司始终未能再度站上30亿元营收关口,同时扣非净利润长期处于亏损状态,主营业务盈利能力堪忧。
2026年半年度业绩预告显示,公司预计归母净利润亏损区间为7790.69万元至1.11亿元,同比由盈转亏;扣非净利润亏损金额为8700.85万元至1.24亿元,同比亏损加剧。
值得一提的是,针对锅具复购率相对较低的特点,爱仕达培育了小家电、家居用品等多条产品线,以提升整体复购率,拓展收入来源。但公司多元化效果不佳,其收入结构并未得到明显优化,炊具业务仍贡献超七成收入。
在市场需求整体疲弱的影响下,公司传统优势业务——炊具表现疲软。2025年,公司炊具业务收入为18.87亿元,同比下滑12.42%,占当期总收入的比例70.52%。同期,小家电业务收入为3.91亿元,同比下滑6.41%,占总收入的比例为14.59%。
进一步研究发现,国内外两大市场同步遇冷,是炊具及小家电板块收入下滑的主要原因。2025年,公司内外销业务收入占比分别为59.08%、40.92%。
其中,美国作为炊具、小家电外销业务的最大目标市场,受部分外销订单被延缓或取消的影响,该市场销售收入下滑约28%。受此拖累,公司去年外销收入为10.95亿元,同比下滑18.27%,且业务整体出现了较为明显的亏损。
2026年上半年,外销复苏不及预期进一步放大经营压力。当前爱仕达外销客户结构仍以线下商超为主,跨境电商业务的客户体量有增幅但占比有限。受海外线下消费需求复苏乏力等因素影响,公司外销业务的营收同比下降约15%。
国内市场表现亦难言乐观。由于线下场景近年来持续萎缩,爱仕达去年内销业务的线下销售规模降至7.39亿元,并出现小幅亏损。尽管公司积极布局传统电商、直播电商等线上渠道以寻求增量,但线上营收增长难以抵消线下渠道的下滑。在这一背景下,公司去年内销整体收入为15.81亿元,同比下滑0.28%。
与此同时,成本与费用端的双重上涨,持续挤压公司的盈利空间。2026年上半年,以铝、不锈钢为主的原材料成本整体上升3%至4%,拉低毛利率水平。同时,由于公司加大了营销推广投入,其销售费用同比大幅上涨。以一季报作为参考,公司当期销售费用为1.44亿元,同比增长18.28%。
此外,资产减值也对公司利润造成影响。2026年上半年,爱仕达信用减值损失与资产减值损失合计约2000万元。
02. 欲卖房“回血”,机器人业务亏损加剧
证券之星注意到,在炊具及小家电之外,爱仕达布局多年的机器人业务同样未能交出理想答卷。
爱仕达是国内较早布局机器人制造的企业,公司于2016年通过收购浙江钱江机器人有限公司(以下简称钱江机器人)51%股权,战略性地进入工业机器人行业。此后公司持续加码布局,在2019年及2025年收购钱江机器人合计46%股权,将持股比例提升至97%。
目前,钱江机器人已开发焊接、切割、喷涂、装配、上下料、搬运码垛等应用功能。爱仕达以焊接机器人为切入点,试图在细分赛道建立差异化优势。不过,经历多年发展,公司的机器人业务不仅营收体量较小,还面临盈利难题。
2025年以来,国内工业机器人行业竞争较为激烈,市场产品均价下行。为抢占市场份额,钱江机器人选择采取以价换量的经营策略,部分机型给予了客户适当让利。这一战略虽然保住了营收增长,但对毛利率造成冲击。
报告期内,爱仕达机器人业务收入为3.1亿元,同比增长13.89%,占总收入比例为11.57%;业务毛利率为14.49%,同比下滑了11.88个百分点。其中,钱江机器人收入为1.74亿元,净利润为-7448.58万元,亏损同比扩大。
2026年上半年,压力并未得到缓解。公司表示,工业机器人业务处于战略扩张期,营收虽保持上升态势,但受3C业务阶段性低毛利率影响,板块整体毛利率同比继续下滑,导致亏损进一步加大。
值得一提的是,今年7月,爱仕达全资子公司上海爱仕达人形机器人有限公司与智元机器人签署了一揽子战略合作协议,合作范围涵盖采购订单与产品交付、具身智能机器人委托制造等方面。
在市场人士看来,爱仕达原有工业机器人业务在核心技术和落地能力上存在瓶颈,而此次合作有望借助智元在具身智能领域的技术积累实现破局。但长期来看,制造标准与技术协同的适配、产线智能化改造与良率爬坡,是双方合作过程中需要攻克的首要难题。
证券之星注意到,亏损之际,爱仕达选择出售资产“回血”。今年4月,公司将名下位于上海市黄浦区中山南路的部分房产以4426.93万元的价格进行转让。经初步测算,本次交易完成后,预计增加公司当期利润约1400万元。 (本文首发证券之星,作者|李若菡)
- End -
都匀市靠百度竞价?别傻了,你还在盲目烧钱,本地SEO才是翻盘底牌
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!,国产偷亚洲偷欧美偷精品
来源:证券之星,曾医生完整版百度网盘链接
营收规模停滞不前,盈利能力长期承压,是老牌炊具企业爱仕达(002403.SZ)近年来持续面临的难题。2026年半年度业绩预告显示,公司预计净亏损为8700.85万元至1.24亿元。,大雷打狙视频完整版在线观看免费
豆花官网进入页面免费下载安装,证券之星注意到,受国内市场线下渠道持续收缩、海外线下消费需求复苏乏力等因素影响,公司去年国内外市场同步遇冷,导致炊具及小家电两大板块收入收缩。2026年以来,公司外销业务持续收缩,叠加原材料价格上涨、销售费用走高,进一步挤压企业盈利空间。
被爱仕达寄予厚望的机器人业务目前收入体量较小,短期难扛营收大旗。樱花视频5288,与此同时,受行业竞争激烈及3C业务阶段性低毛利率等因素影响,该业务毛利率持续下滑,盈利压力亦随之加剧。
01. 扣非连亏,外销收入缩水
作为国内老牌炊具企业,爱仕达经过长期发展,业务布局覆盖炊具、小家电、家居用品、工业机器人等领域。
证券之星注意到,近年来,公司营收增长乏力,盈利能力持续承压。自2022年营收回落至29.4亿元之后,公司始终未能再度站上30亿元营收关口,同时扣非净利润长期处于亏损状态,主营业务盈利能力堪忧。
2026年半年度业绩预告显示,公司预计归母净利润亏损区间为7790.69万元至1.11亿元,同比由盈转亏;扣非净利润亏损金额为8700.85万元至1.24亿元,同比亏损加剧。
值得一提的是,针对锅具复购率相对较低的特点,爱仕达培育了小家电、家居用品等多条产品线,以提升整体复购率,拓展收入来源。但公司多元化效果不佳,其收入结构并未得到明显优化,炊具业务仍贡献超七成收入。
在市场需求整体疲弱的影响下,公司传统优势业务——炊具表现疲软。2025年,公司炊具业务收入为18.87亿元,同比下滑12.42%,占当期总收入的比例70.52%。同期,小家电业务收入为3.91亿元,同比下滑6.41%,占总收入的比例为14.59%。
进一步研究发现,国内外两大市场同步遇冷,是炊具及小家电板块收入下滑的主要原因。2025年,公司内外销业务收入占比分别为59.08%、40.92%。
其中,美国作为炊具、小家电外销业务的最大目标市场,受部分外销订单被延缓或取消的影响,该市场销售收入下滑约28%。受此拖累,公司去年外销收入为10.95亿元,同比下滑18.27%,且业务整体出现了较为明显的亏损。
2026年上半年,外销复苏不及预期进一步放大经营压力。当前爱仕达外销客户结构仍以线下商超为主,跨境电商业务的客户体量有增幅但占比有限。受海外线下消费需求复苏乏力等因素影响,公司外销业务的营收同比下降约15%。
国内市场表现亦难言乐观。由于线下场景近年来持续萎缩,爱仕达去年内销业务的线下销售规模降至7.39亿元,并出现小幅亏损。尽管公司积极布局传统电商、直播电商等线上渠道以寻求增量,但线上营收增长难以抵消线下渠道的下滑。在这一背景下,公司去年内销整体收入为15.81亿元,同比下滑0.28%。
与此同时,成本与费用端的双重上涨,持续挤压公司的盈利空间。2026年上半年,以铝、不锈钢为主的原材料成本整体上升3%至4%,拉低毛利率水平。同时,由于公司加大了营销推广投入,其销售费用同比大幅上涨。以一季报作为参考,公司当期销售费用为1.44亿元,同比增长18.28%。
此外,资产减值也对公司利润造成影响。2026年上半年,爱仕达信用减值损失与资产减值损失合计约2000万元。
02. 欲卖房“回血”,机器人业务亏损加剧
证券之星注意到,在炊具及小家电之外,爱仕达布局多年的机器人业务同样未能交出理想答卷。
爱仕达是国内较早布局机器人制造的企业,公司于2016年通过收购浙江钱江机器人有限公司(以下简称钱江机器人)51%股权,战略性地进入工业机器人行业。此后公司持续加码布局,在2019年及2025年收购钱江机器人合计46%股权,将持股比例提升至97%。
目前,钱江机器人已开发焊接、切割、喷涂、装配、上下料、搬运码垛等应用功能。爱仕达以焊接机器人为切入点,试图在细分赛道建立差异化优势。不过,经历多年发展,公司的机器人业务不仅营收体量较小,还面临盈利难题。
2025年以来,国内工业机器人行业竞争较为激烈,市场产品均价下行。为抢占市场份额,钱江机器人选择采取以价换量的经营策略,部分机型给予了客户适当让利。这一战略虽然保住了营收增长,但对毛利率造成冲击。
报告期内,爱仕达机器人业务收入为3.1亿元,同比增长13.89%,占总收入比例为11.57%;业务毛利率为14.49%,同比下滑了11.88个百分点。其中,钱江机器人收入为1.74亿元,净利润为-7448.58万元,亏损同比扩大。
2026年上半年,压力并未得到缓解。公司表示,工业机器人业务处于战略扩张期,营收虽保持上升态势,但受3C业务阶段性低毛利率影响,板块整体毛利率同比继续下滑,导致亏损进一步加大。
值得一提的是,今年7月,爱仕达全资子公司上海爱仕达人形机器人有限公司与智元机器人签署了一揽子战略合作协议,合作范围涵盖采购订单与产品交付、具身智能机器人委托制造等方面。
在市场人士看来,爱仕达原有工业机器人业务在核心技术和落地能力上存在瓶颈,而此次合作有望借助智元在具身智能领域的技术积累实现破局。但长期来看,制造标准与技术协同的适配、产线智能化改造与良率爬坡,是双方合作过程中需要攻克的首要难题。
证券之星注意到,亏损之际,爱仕达选择出售资产“回血”。今年4月,公司将名下位于上海市黄浦区中山南路的部分房产以4426.93万元的价格进行转让。经初步测算,本次交易完成后,预计增加公司当期利润约1400万元。 (本文首发证券之星,作者|李若菡)
- End -
重庆百度网盟官网招聘项目做了三个月还是没线索?问题出在页面和关键词的匹配上
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!,国产偷亚洲偷欧美偷精品
来源:证券之星,曾医生完整版百度网盘链接
营收规模停滞不前,盈利能力长期承压,是老牌炊具企业爱仕达(002403.SZ)近年来持续面临的难题。2026年半年度业绩预告显示,公司预计净亏损为8700.85万元至1.24亿元。,大雷打狙视频完整版在线观看免费
豆花官网进入页面免费下载安装,证券之星注意到,受国内市场线下渠道持续收缩、海外线下消费需求复苏乏力等因素影响,公司去年国内外市场同步遇冷,导致炊具及小家电两大板块收入收缩。2026年以来,公司外销业务持续收缩,叠加原材料价格上涨、销售费用走高,进一步挤压企业盈利空间。
被爱仕达寄予厚望的机器人业务目前收入体量较小,短期难扛营收大旗。樱花视频5288,与此同时,受行业竞争激烈及3C业务阶段性低毛利率等因素影响,该业务毛利率持续下滑,盈利压力亦随之加剧。
01. 扣非连亏,外销收入缩水
作为国内老牌炊具企业,爱仕达经过长期发展,业务布局覆盖炊具、小家电、家居用品、工业机器人等领域。
证券之星注意到,近年来,公司营收增长乏力,盈利能力持续承压。自2022年营收回落至29.4亿元之后,公司始终未能再度站上30亿元营收关口,同时扣非净利润长期处于亏损状态,主营业务盈利能力堪忧。
2026年半年度业绩预告显示,公司预计归母净利润亏损区间为7790.69万元至1.11亿元,同比由盈转亏;扣非净利润亏损金额为8700.85万元至1.24亿元,同比亏损加剧。
值得一提的是,针对锅具复购率相对较低的特点,爱仕达培育了小家电、家居用品等多条产品线,以提升整体复购率,拓展收入来源。但公司多元化效果不佳,其收入结构并未得到明显优化,炊具业务仍贡献超七成收入。
在市场需求整体疲弱的影响下,公司传统优势业务——炊具表现疲软。2025年,公司炊具业务收入为18.87亿元,同比下滑12.42%,占当期总收入的比例70.52%。同期,小家电业务收入为3.91亿元,同比下滑6.41%,占总收入的比例为14.59%。
进一步研究发现,国内外两大市场同步遇冷,是炊具及小家电板块收入下滑的主要原因。2025年,公司内外销业务收入占比分别为59.08%、40.92%。
其中,美国作为炊具、小家电外销业务的最大目标市场,受部分外销订单被延缓或取消的影响,该市场销售收入下滑约28%。受此拖累,公司去年外销收入为10.95亿元,同比下滑18.27%,且业务整体出现了较为明显的亏损。
2026年上半年,外销复苏不及预期进一步放大经营压力。当前爱仕达外销客户结构仍以线下商超为主,跨境电商业务的客户体量有增幅但占比有限。受海外线下消费需求复苏乏力等因素影响,公司外销业务的营收同比下降约15%。
国内市场表现亦难言乐观。由于线下场景近年来持续萎缩,爱仕达去年内销业务的线下销售规模降至7.39亿元,并出现小幅亏损。尽管公司积极布局传统电商、直播电商等线上渠道以寻求增量,但线上营收增长难以抵消线下渠道的下滑。在这一背景下,公司去年内销整体收入为15.81亿元,同比下滑0.28%。
与此同时,成本与费用端的双重上涨,持续挤压公司的盈利空间。2026年上半年,以铝、不锈钢为主的原材料成本整体上升3%至4%,拉低毛利率水平。同时,由于公司加大了营销推广投入,其销售费用同比大幅上涨。以一季报作为参考,公司当期销售费用为1.44亿元,同比增长18.28%。
此外,资产减值也对公司利润造成影响。2026年上半年,爱仕达信用减值损失与资产减值损失合计约2000万元。
02. 欲卖房“回血”,机器人业务亏损加剧
证券之星注意到,在炊具及小家电之外,爱仕达布局多年的机器人业务同样未能交出理想答卷。
爱仕达是国内较早布局机器人制造的企业,公司于2016年通过收购浙江钱江机器人有限公司(以下简称钱江机器人)51%股权,战略性地进入工业机器人行业。此后公司持续加码布局,在2019年及2025年收购钱江机器人合计46%股权,将持股比例提升至97%。
目前,钱江机器人已开发焊接、切割、喷涂、装配、上下料、搬运码垛等应用功能。爱仕达以焊接机器人为切入点,试图在细分赛道建立差异化优势。不过,经历多年发展,公司的机器人业务不仅营收体量较小,还面临盈利难题。
2025年以来,国内工业机器人行业竞争较为激烈,市场产品均价下行。为抢占市场份额,钱江机器人选择采取以价换量的经营策略,部分机型给予了客户适当让利。这一战略虽然保住了营收增长,但对毛利率造成冲击。
报告期内,爱仕达机器人业务收入为3.1亿元,同比增长13.89%,占总收入比例为11.57%;业务毛利率为14.49%,同比下滑了11.88个百分点。其中,钱江机器人收入为1.74亿元,净利润为-7448.58万元,亏损同比扩大。
2026年上半年,压力并未得到缓解。公司表示,工业机器人业务处于战略扩张期,营收虽保持上升态势,但受3C业务阶段性低毛利率影响,板块整体毛利率同比继续下滑,导致亏损进一步加大。
值得一提的是,今年7月,爱仕达全资子公司上海爱仕达人形机器人有限公司与智元机器人签署了一揽子战略合作协议,合作范围涵盖采购订单与产品交付、具身智能机器人委托制造等方面。
在市场人士看来,爱仕达原有工业机器人业务在核心技术和落地能力上存在瓶颈,而此次合作有望借助智元在具身智能领域的技术积累实现破局。但长期来看,制造标准与技术协同的适配、产线智能化改造与良率爬坡,是双方合作过程中需要攻克的首要难题。
证券之星注意到,亏损之际,爱仕达选择出售资产“回血”。今年4月,公司将名下位于上海市黄浦区中山南路的部分房产以4426.93万元的价格进行转让。经初步测算,本次交易完成后,预计增加公司当期利润约1400万元。 (本文首发证券之星,作者|李若菡)
- End -
什么是蜘蛛池及其在网站运营和SEO优化中的核心作用?揭秘蜘蛛池原理与实战意义
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!,国产偷亚洲偷欧美偷精品
来源:证券之星,曾医生完整版百度网盘链接
营收规模停滞不前,盈利能力长期承压,是老牌炊具企业爱仕达(002403.SZ)近年来持续面临的难题。2026年半年度业绩预告显示,公司预计净亏损为8700.85万元至1.24亿元。,大雷打狙视频完整版在线观看免费
豆花官网进入页面免费下载安装,证券之星注意到,受国内市场线下渠道持续收缩、海外线下消费需求复苏乏力等因素影响,公司去年国内外市场同步遇冷,导致炊具及小家电两大板块收入收缩。2026年以来,公司外销业务持续收缩,叠加原材料价格上涨、销售费用走高,进一步挤压企业盈利空间。
被爱仕达寄予厚望的机器人业务目前收入体量较小,短期难扛营收大旗。樱花视频5288,与此同时,受行业竞争激烈及3C业务阶段性低毛利率等因素影响,该业务毛利率持续下滑,盈利压力亦随之加剧。
01. 扣非连亏,外销收入缩水
作为国内老牌炊具企业,爱仕达经过长期发展,业务布局覆盖炊具、小家电、家居用品、工业机器人等领域。
证券之星注意到,近年来,公司营收增长乏力,盈利能力持续承压。自2022年营收回落至29.4亿元之后,公司始终未能再度站上30亿元营收关口,同时扣非净利润长期处于亏损状态,主营业务盈利能力堪忧。
2026年半年度业绩预告显示,公司预计归母净利润亏损区间为7790.69万元至1.11亿元,同比由盈转亏;扣非净利润亏损金额为8700.85万元至1.24亿元,同比亏损加剧。
值得一提的是,针对锅具复购率相对较低的特点,爱仕达培育了小家电、家居用品等多条产品线,以提升整体复购率,拓展收入来源。但公司多元化效果不佳,其收入结构并未得到明显优化,炊具业务仍贡献超七成收入。
在市场需求整体疲弱的影响下,公司传统优势业务——炊具表现疲软。2025年,公司炊具业务收入为18.87亿元,同比下滑12.42%,占当期总收入的比例70.52%。同期,小家电业务收入为3.91亿元,同比下滑6.41%,占总收入的比例为14.59%。
进一步研究发现,国内外两大市场同步遇冷,是炊具及小家电板块收入下滑的主要原因。2025年,公司内外销业务收入占比分别为59.08%、40.92%。
其中,美国作为炊具、小家电外销业务的最大目标市场,受部分外销订单被延缓或取消的影响,该市场销售收入下滑约28%。受此拖累,公司去年外销收入为10.95亿元,同比下滑18.27%,且业务整体出现了较为明显的亏损。
2026年上半年,外销复苏不及预期进一步放大经营压力。当前爱仕达外销客户结构仍以线下商超为主,跨境电商业务的客户体量有增幅但占比有限。受海外线下消费需求复苏乏力等因素影响,公司外销业务的营收同比下降约15%。
国内市场表现亦难言乐观。由于线下场景近年来持续萎缩,爱仕达去年内销业务的线下销售规模降至7.39亿元,并出现小幅亏损。尽管公司积极布局传统电商、直播电商等线上渠道以寻求增量,但线上营收增长难以抵消线下渠道的下滑。在这一背景下,公司去年内销整体收入为15.81亿元,同比下滑0.28%。
与此同时,成本与费用端的双重上涨,持续挤压公司的盈利空间。2026年上半年,以铝、不锈钢为主的原材料成本整体上升3%至4%,拉低毛利率水平。同时,由于公司加大了营销推广投入,其销售费用同比大幅上涨。以一季报作为参考,公司当期销售费用为1.44亿元,同比增长18.28%。
此外,资产减值也对公司利润造成影响。2026年上半年,爱仕达信用减值损失与资产减值损失合计约2000万元。
02. 欲卖房“回血”,机器人业务亏损加剧
证券之星注意到,在炊具及小家电之外,爱仕达布局多年的机器人业务同样未能交出理想答卷。
爱仕达是国内较早布局机器人制造的企业,公司于2016年通过收购浙江钱江机器人有限公司(以下简称钱江机器人)51%股权,战略性地进入工业机器人行业。此后公司持续加码布局,在2019年及2025年收购钱江机器人合计46%股权,将持股比例提升至97%。
目前,钱江机器人已开发焊接、切割、喷涂、装配、上下料、搬运码垛等应用功能。爱仕达以焊接机器人为切入点,试图在细分赛道建立差异化优势。不过,经历多年发展,公司的机器人业务不仅营收体量较小,还面临盈利难题。
2025年以来,国内工业机器人行业竞争较为激烈,市场产品均价下行。为抢占市场份额,钱江机器人选择采取以价换量的经营策略,部分机型给予了客户适当让利。这一战略虽然保住了营收增长,但对毛利率造成冲击。
报告期内,爱仕达机器人业务收入为3.1亿元,同比增长13.89%,占总收入比例为11.57%;业务毛利率为14.49%,同比下滑了11.88个百分点。其中,钱江机器人收入为1.74亿元,净利润为-7448.58万元,亏损同比扩大。
2026年上半年,压力并未得到缓解。公司表示,工业机器人业务处于战略扩张期,营收虽保持上升态势,但受3C业务阶段性低毛利率影响,板块整体毛利率同比继续下滑,导致亏损进一步加大。
值得一提的是,今年7月,爱仕达全资子公司上海爱仕达人形机器人有限公司与智元机器人签署了一揽子战略合作协议,合作范围涵盖采购订单与产品交付、具身智能机器人委托制造等方面。
在市场人士看来,爱仕达原有工业机器人业务在核心技术和落地能力上存在瓶颈,而此次合作有望借助智元在具身智能领域的技术积累实现破局。但长期来看,制造标准与技术协同的适配、产线智能化改造与良率爬坡,是双方合作过程中需要攻克的首要难题。
证券之星注意到,亏损之际,爱仕达选择出售资产“回血”。今年4月,公司将名下位于上海市黄浦区中山南路的部分房产以4426.93万元的价格进行转让。经初步测算,本次交易完成后,预计增加公司当期利润约1400万元。 (本文首发证券之星,作者|李若菡)
- End -
优化核心要点
沈阳seo团队团队


